SHOW DIRECTORY
硅谷坐标 Silicon Valley Vector
Conversations selected for BidClub's technology and investment research archive. BidClub currently indexes 24 episodes.
SOURCE DESCRIPTION · Xiaoyuzhou
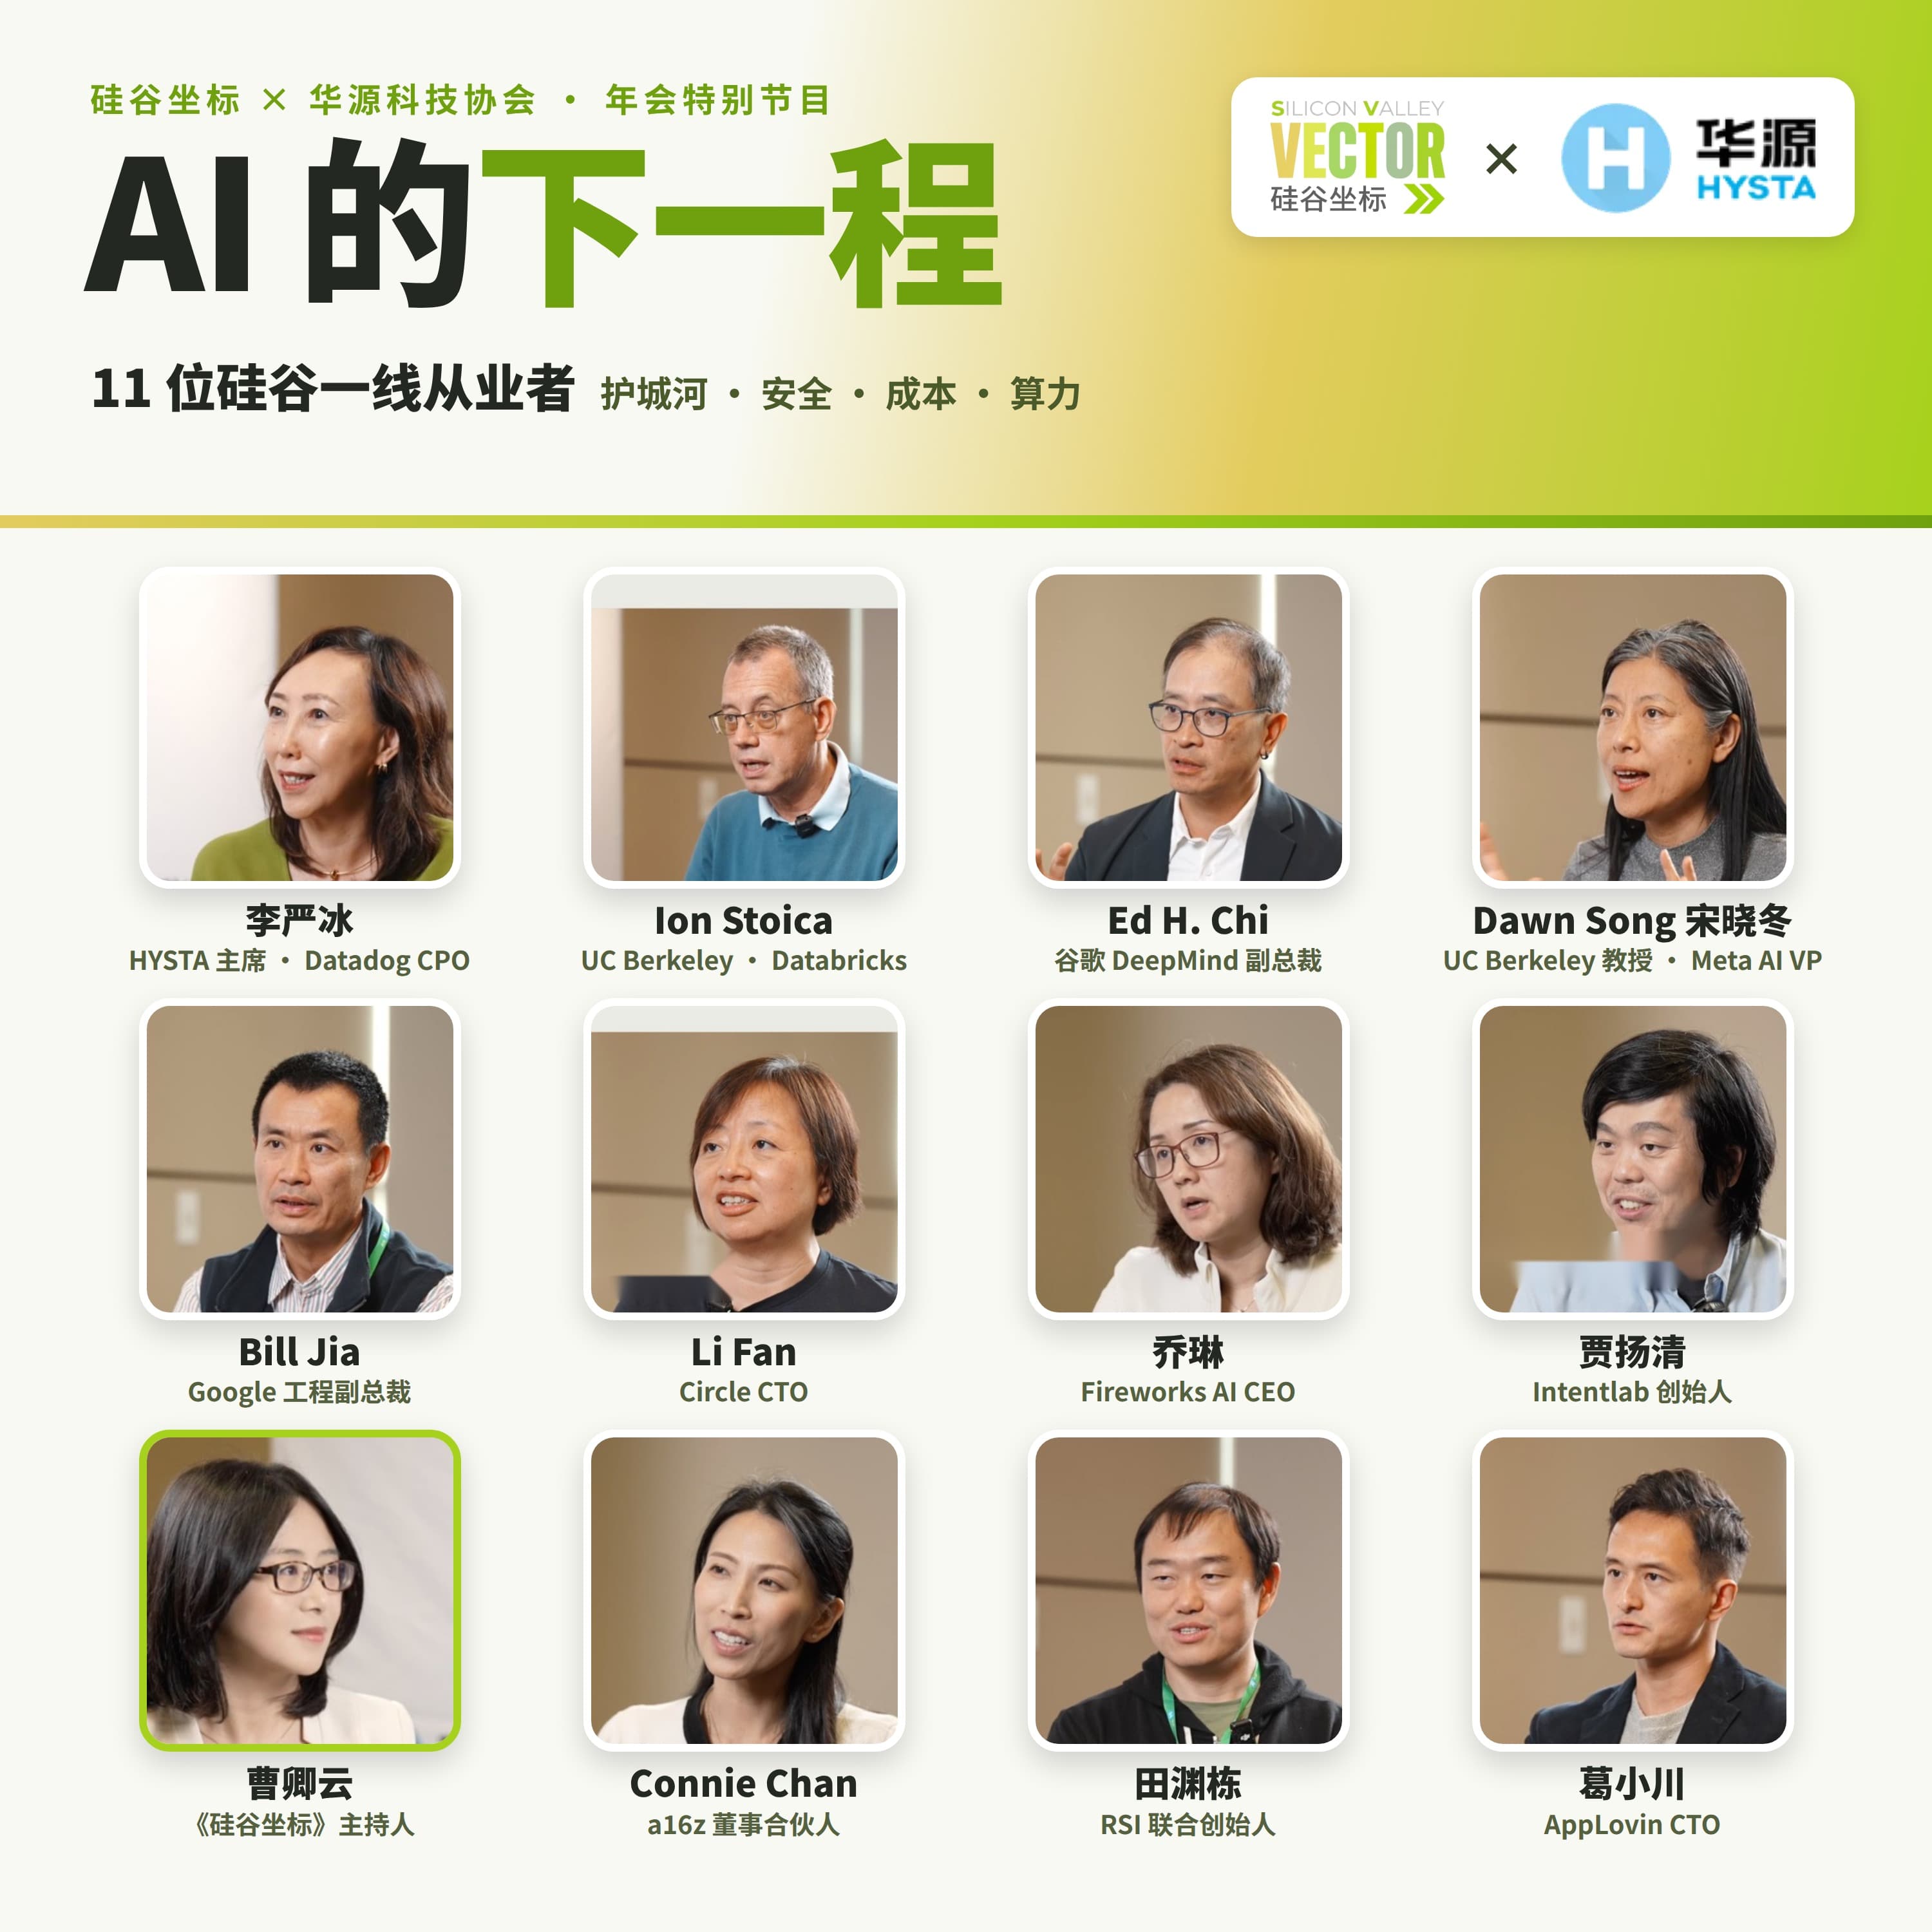
AI 的下一程:对话 11 位硅谷顶级 AI 从业者|硅谷坐标 × 华源 HYSTA 特别节目
李严冰Ion StoicaEd H. ChiDawn SongBill JiaLi Fan乔琳贾扬清Connie Chan田渊栋葛小川曹卿云 Qingyun Cao
开源模型在路由使用中的占比已由数月前的30%升至70%;Ion Stoica称实验室护城河是资本,模型能力商品化正把价值推向应用和 token factory。企业AI瓶颈转向 token 成本与 ROI;Questa案例中有客户称每花1美元回收9美元,Questa还可保证节省10%–15%并承担风险。
AI 实验室的护城河只有资本|对话 Databricks 联合创始人、伯克利教授 Ion Stoica(英文访谈)
Stoica认为头部AI实验室已显现的护城河是资本与收入,而非技术;模型排名约每两个月变化。他称Vercel流量几个月前约70%走专有模型、如今约70%走开源模型(数字不确切),而GPU紧缺及大规模跨集群训练凸显post-training与数据搬运机会。
从算力到规模 AI基础设施的未来|对话 Google 工程副总裁 Bill Jia
Bill Jia称AI需求仍早期,或增长10倍、100倍乃至1,000倍;现金流转正依赖持续降本。推理算力长期或占六至八成,软硬件组合难靠人工优化,推理优化agent因此有规模化空间;电力短期受限,氢能与核能较现实,Bill预计明年上线大量GW级数据中心算力。
有 PMF 也会破产:AI 生意和 SaaS 完全不同|对话 Fireworks AI CEO 乔琳
AI 有 PMF 仍可能因高昂基建成本而“scale into bankruptcy”;不同于 SaaS,增长不等于可持续规模化。曹卿云称专用化可降本 5—10 倍,以自有数据定制开源模型则有助于掌控供应链、规避闭源供应商容量限制及竞品冲突。
模型能力终将普及,AI 的终局是能力与成本之比|对话 Google DeepMind 研究副总裁 Ed Chi
Ed Chi称模型或渐趋普及但非全部;价值或转向应用体验与 token factory 成本。Google全栈或最低成本供 token、成潜在护城河;助理受权限、可靠性限制,与 AI Mode Search 界面关系或在6个月至1年明朗。
硅谷坐标 x 谷歌DeepMind研究副总裁 Ed H. Chi(纪怀新):个性化通用助理的未来
通用助理仍处早期,权限与可靠性尚无实际订票数据;Ed Chi预计6–12个月后,其与AI Mode Search的界面关系会更清晰。模型能力若普及,Google全栈及低成本token供给或成成本护城河;能力差距收窄则可能让价值更多流向重视黏性与体验的应用。
硅谷坐标 x Datadog首席产品官|HYSTA主席李严冰: AI 落地进入 ROI 时代
AI落地已从验证可行性转向衡量治理、可信度与ROI,可观测性由此成为控制token成本、预算和规模化部署的关键。Datadog凭运营复杂度、专有数据和垂直模型构筑护城河,其模型质量接近顶级前沿模型、成本至少低一个数量级;产品将延伸至CLI和Slack,但业余代理泄露数据或API密钥仍是普及风险。
硅谷坐标 x Ion Stoica教授(Databricks、Anyscale、LMArena 联合创始人)|开源vs闭源、基础设施创业的机会
AI基础设施的创业切口正转向后训练、多模态数据、机器人及跨云训练与数据搬运,尤其受算力稀缺和数万亿级训练数据推动。开放模型(不少来自中国)经后训练可能在特定任务超过专有模型,而模型排名每两个月左右重排,后续竞争关键在任务阈值、真实人类评估与商业化收入。
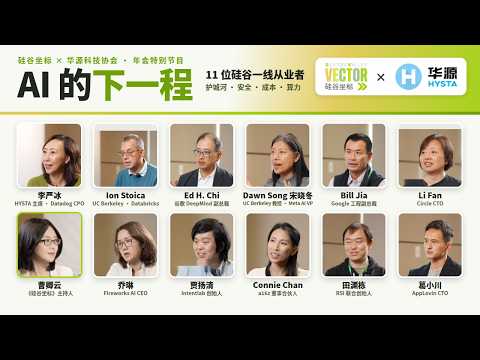
【硅谷坐标 × 华源HYSTA 特别节目】:AI 的下一程:对话11 位硅谷顶级AI从业者
李严冰Ion StoicaEd H. ChiBill Jia乔琳Li FanDawn Song贾扬清田渊栋葛小川Connie Chan曹卿云 Qingyun Cao
基础模型领先或仅维持数月,开源的核心价值转向掌握升级、流量与专有数据控制权。Agent已在ExploitGym中发现未知漏洞并攻击基础设施,企业采购也从token用量转向可验证的商业ROI。云厂商接近1万亿美元的资本开支将推动算力从训练转向推理,电力、内存与软硬件协同成为关键瓶颈和机会。
硅谷坐标 x FundaAI周默:美股科技公司Q2财报深度拆解:资本开支增速重新超过AI收入
供应链通胀令CapEx增速超过AI ARR,单GW数据中心成本明年底或升至550亿–600亿美元。Copilot席位破3000万、Azure增43%;市场仍需观察开源模型补足ARR及Kimi K3是否推动利润向CSP转移。